
Rubrika Poradna dnes s Martinem Němečkem, finančním poradcem OVB Allfinanz
Česká národní banka zvýšila před koncem loňského roku sazby o půl procentního bodu, a komerční banky neváhají a zdvihají úrokové míry také. Někteří lidé se bojí úvěru na bydlení, protože se nechtějí zadlužovat. Jenže právě tato forma úvěru je možná vůbec tou nejpříznivější pro rodinné finance. Nabídnu vám jednoduchý propočet.
Koupím si byt za dva miliony korun. Při průměrně čtyřprocentním růstu cen nemovitostí bude mít za dvacet let hodnotu skoro čtyři miliony korun, ale já pořád splácím majetek v hodnotě původních milionů dvou. Takže i při úrokové ztrátě (navíc zaplacené úroky) jsem vydělal a mám vlastní nemovitost. A to nepočítám peníze, které bych za stejné období utratil za nájem.
Obvykle přitom navrhuji svým klientům možnost vzít si hypotéku na delší dobu, a snížit tím měsíční splátku. Mají potom možnost ušetřené peníze v nouzi libovolně využít a nejdou s rodinným rozpočtem „na krev“. Tím jsou ochráněni proti případnému krátkodobému výpadku příjmu i proti případnému zvýšení sazeb hypotečního úvěru ve chvíli, kdy jim končí fixace úrokové míry.
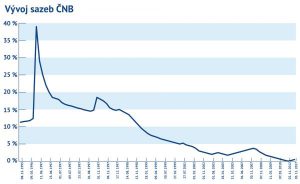
A právě zvyšování úroků hypoték je téma posledních dní. Sama výše sazby u hypoték se totiž odvozuje od základní úrokové míry ČNB. Ta byla od roku 2012 takřka na nule, a proto se staly hypotéky dostupnějšími pro řadu lidí. Jednalo se o bezprecedentní období, kdy byly sazby na nule u nás, ale i v Evropě nebo USA. Například americká centrální banka (Fed) neměla v historii nulové sazby nikdy, a už vůbec ne na tak dlouhou dobu. Z tohoto pohledu jsou tak nízké úroky hypoték u nás určitou anomálií. Jde zkrátka o naprosto nestandardní období.
Hypotéky jednoduše už nikdy levnější nebudou. Opět se jejich úroveň posune na normální, dalo by se snad říci zdravou výši, někam okolo 3–3,5 procenta. Nikde navíc není psáno, že nemohou jít i výš. Když jsem si v roce 2004 bral svoji osobní hypotéku, dostal jsem sazbu 6,7 procenta. Tak vysoké číslo si dnes nikdo neumí představit. Hlavně proto svým klientům nabízím delší dobu, aby i při zvýšení sazby neměli problém se splácením. Přece jen měsíční splátka dvoumilionové hypotéky na 30 let při sazbě dvě procenta je jen 7 392 korun, pokud se ale úrok na konci fixace zvýší na pět procent, vyšplhá se splátka na 10 736 korun. Tedy skoro o tři a půl tisíce.
ČNB už dopředu avizuje, že bude sazby zvyšovat i v dalším roce. Doufejme, že ještě nenastanou divoké časy jako koncem devadesátých let, kdy byla základní úroková sazba celé dva roky nad deseti, a jeden rok dokonce nad dvaceti procenty. Úplný vrchol nastal 4. června 1997, kdy měla základní sazba ČNB hodnotu 39 procent. Naštěstí ale jen po dobu sedmi dní.
Z výše uvedeného je pravděpodobné, že dnešní sazby dlouho nevydrží. Já osobně považuji úrok 3–3,5 procenta za dlouhodobě naprosto zdravý a každý člověk by s ním měl počítat. Sazby pod dvěma procenty můžou fungovat krátkodobě a není možné, aby byly tak nízké po desetiletí. Proto je třeba s vyšší sazbou počítat do dlouhodobých finančních plánů.
Martin Němeček, regionální ředitel OVB Allfinanz

Martin Němeček o sobě
Vždycky mě zajímalo podnikání. Už na dětských táborech jsem vyráběl náramky z kapradí, které jsem následně prodával za dvě koruny. Na základní škole jsme si s mým budoucím prvním spolupracovníkem vyvíjeli „operační systém“ pro osobní počítač (v programovacím jazyku MS Basic) a mou úlohou bylo vedení obchodní stránky „firmy“. Obchodní akademie a následné studium ekonomiky byly tedy jasnou další volbou. Obchodní činnost pro mě vždy byla to nejlákavější. Vždy jsem se snažil pomoci klientům a nemyslel primárně na svůj zisk. Funguje to velmi dobře. Když kvalitně pomáháte ostatním, tak ani sami nestrádáte. Zisk je pak automatickou záležitostí.
Mimo obchod je mou velkou zálibou cestování. V kanceláři mám velkou mapu, kde si označuji navštívená místa špendlíkem, a mou velkou motivací, proč se v životě snažit, je zapíchnout pomyslné značky ještě na spoustu dalších míst světa.
Myslím si, že neexistuje neúspěch. Úspěch je jen o rozhodnutí se pro něj a opakování stejných věcí pořád dokola. Nejvíc mě štve, že lidé svádějí svůj dílčí neúspěch na ostatní nebo používají argument, že nechtějí dělat, co je nebaví. Jenže v životě nelze dělat pouze to, co nás baví. To by bylo moc jednoduché. Všechno to shrnuje můj oblíbený citát od Jana Wericha – Jestliže neumíš, naučíme tě, jestliže nemůžeš, pomůžeme ti, jestliže nechceš, nepotřebujeme tě. Úspěšný člověk si vytvoří z nepříjemných věcí (a z těch věcí, co ho nebaví) návyky a postupně se blíží svému pracovnímu cíli. Prostě pokud chceme něčeho dosáhnout, tak občas budeme muset dělat něco, co nás nebaví.
Sdílet
Hodnotit


Autor článku


